
İŞ YERİ YANGININDA TİCARİ ZARARLARI SİGORTA KARŞILAR MI?
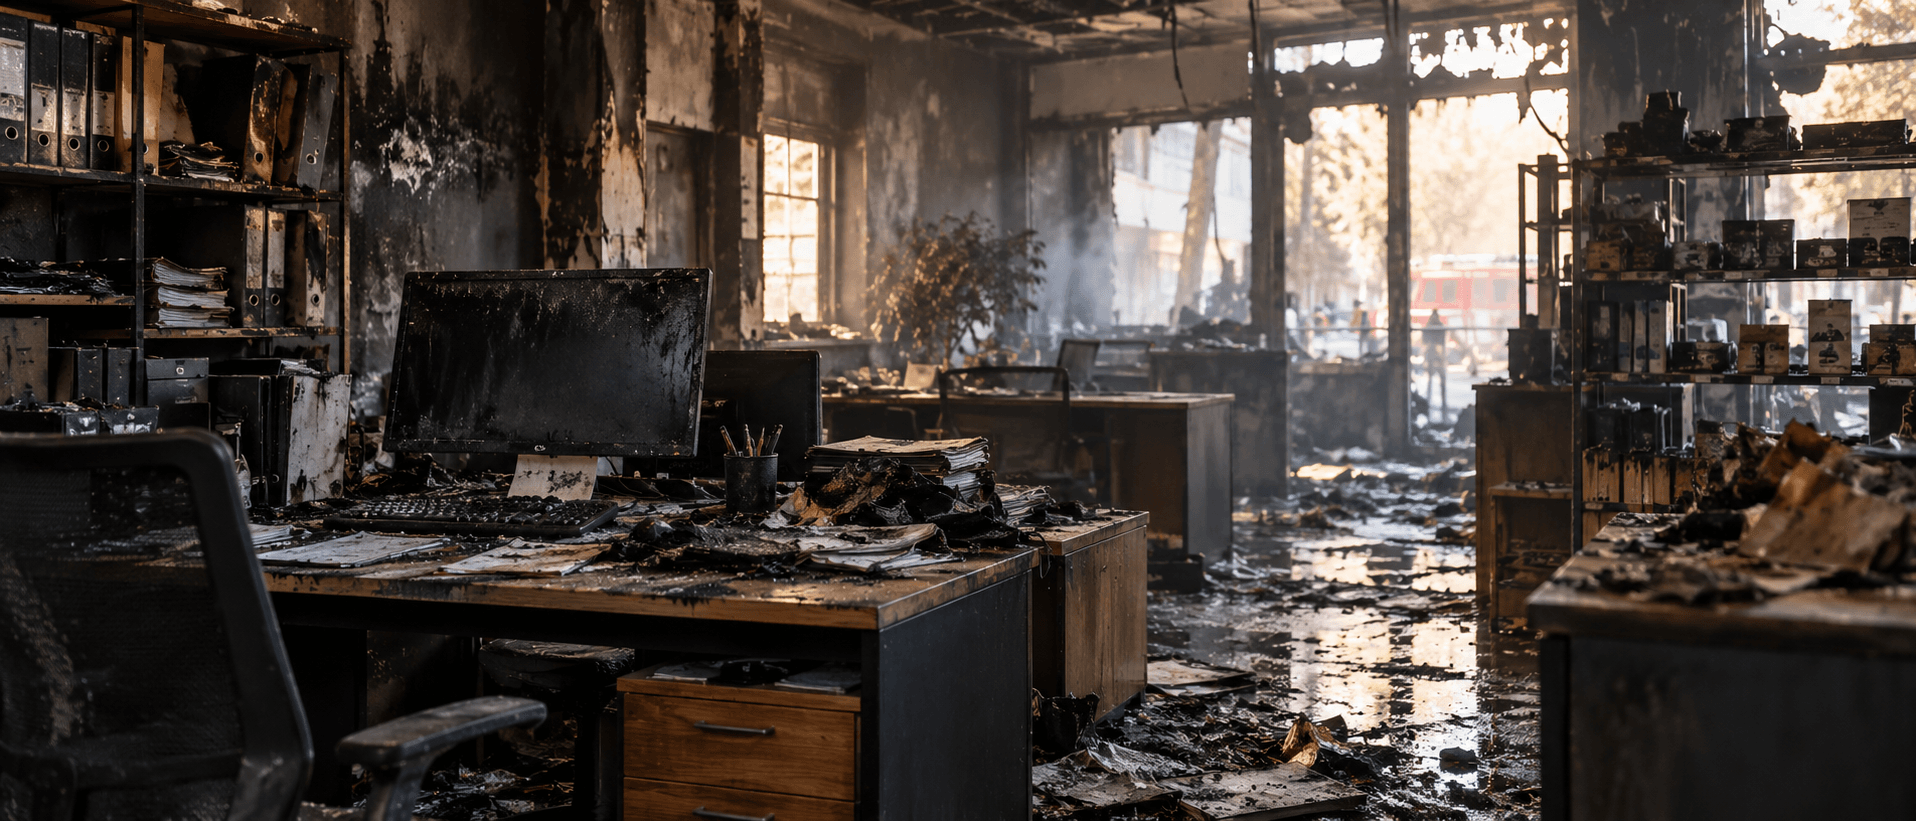
İş yerinde meydana gelen yangın sonucunda bina, demirbaş, stok ve ekipmanlarda oluşan maddi zararlar, uygun iş yeri sigortası kapsamında karşılanabilir. Ancak yangın nedeniyle satışların durması veya işletmenin gelir kaybına uğraması, doğrudan maddi hasardan farklı bir sigorta konusudur.
Yangın sigortası, sigortalanmış kıymetlerde meydana gelen doğrudan maddi zararları karşılamayı amaçlar. İşletmenin faaliyetlerine ara vermesi nedeniyle oluşan belirli kâr kayıpları içinse ayrıca kâr kaybı veya iş durması teminatı gerekebilir.
İş Yeri Yangın Sigortası Neleri Kapsar?
İş yeri yangın sigortası, poliçede belirtilen bina ve ticari kıymetleri yangın, yıldırım ve infilak gibi temel risklere karşı güvence altına alabilir.
Örneğin bir mağazada çıkan yangının raflara, stoklara ve kasadaki ekipmana zarar vermesi halinde bu kıymetlerin sigortalanmış olması gerekir.
İşletmenin faaliyet alanı ve sigortalanan kıymetler, poliçenin kapsamını doğrudan etkiler.
Dolayısıyla mağaza, restoran, atölye ve depo gibi farklı işletmelerde ihtiyaç duyulan sigorta bedelleri ve özel koşullar değişebilir.
İş Yeri Yangınında Hangi Zararlar Karşılanabilir?
| Zarar türü | Sigorta açısından değerlendirme |
|---|---|
| İş yeri binasının yanması | Bina ve yangın teminatı |
| Ürün stoklarının zarar görmesi | Emtia ve yangın teminatı |
| Masa, raf ve diğer demirbaşlar | Demirbaş ve yangın teminatı |
| Üretim ekipmanlarının yanması | Makine ve yangın teminatı |
| Yangın nedeniyle gelir kaybı | Uygun kâr kaybı veya iş durması teminatı |
| Komşu iş yerine verilen zarar | Hukuki sorumluluk ve uygun mali sorumluluk teminatı |
Örneğin restoran mutfağındaki yangının pişirme ekipmanlarına zarar vermesiyle restoranın onarım süresince kapalı kalması iki ayrı zarar kalemidir.
Bunların aynı poliçede ve aynı şartlarla karşılandığı varsayılmamalıdır.
Yangında Zarar Gören Ticari Stoklar Sigortadan Ödenir mi?
Ticari stokların yangın nedeniyle zarar görmesi halinde, poliçede emtia teminatı bulunuyorsa hasar değerlendirilebilir.
Örneğin bir giyim mağazasındaki ürünlerin yangında yanması veya söndürme çalışmaları sırasında zarar görmesi mümkün olabilir.
Ancak ürünlerin hangi adreste saklandığı ve sigorta bedelinin stok değerini doğru yansıtıp yansıtmadığı önemlidir.
Özellikle dönemsel stok değişimlerinin yüksek olduğu işletmelerde mevcut emtia değerinin poliçeye uygun şekilde bildirilmesi gerekir.
Hasar sırasında stok miktarının belirlenebilmesi için fatura, envanter ve muhasebe kayıtları kullanılabilir.
Yangın Nedeniyle İş Yeri Kapanırsa Sigorta Ödeme Yapar mı?
Yangın sonucunda iş yerinin kullanılamaz hale gelmesi, işletmenin faaliyetlerine ara vermesine neden olabilir.
Ancak bina ve stok hasarının sigortalanmış olması, kapanma nedeniyle ortaya çıkan gelir kaybının da otomatik olarak ödeneceği anlamına gelmez.
Bu risk için uygun kâr kaybı sigortası değerlendirilebilir.
Türkiye Sigorta Birliği'nin Yangına Bağlı Kâr Kaybı Sigortası Genel Şartları, sigortalanmış bir maddi hasar nedeniyle ticari faaliyetin kısmen veya tamamen durması ya da aksaması sonucunda ortaya çıkan belirli kâr kayıplarını düzenler.
Genel şartlar, kâr kaybı ödemesi için dayanak oluşturan maddi hasarın ilgili yangın sigortası kapsamında bulunmasına ilişkin koşullar içerir.
Yangına Bağlı Kâr Kaybı Sigortası Nasıl Çalışır?
Kâr kaybı sigortası, yalnızca işletmenin önceki satışlarının azalmış olmasını esas alan sınırsız bir gelir garantisi değildir.
Poliçede sigortalanan faaliyet, belirlenen sorumluluk süresi, hesaplama yöntemi ve diğer şartlar önemlidir.
Örneğin varsayımsal olarak bir işletmenin yangın nedeniyle iki ay kapalı kaldığını düşünelim.
Bu süreçte gerçekleşen ticari kaybın ne kadarının sigorta kapsamında bulunduğu; poliçedeki sigortalanan brüt kâr tanımı, devam eden giderler, azalan masraflar ve diğer koşullara göre hesaplanabilir.
Dolayısıyla aylık ciro tutarının doğrudan sigorta tazminatı olarak ödeneceği varsayılmamalıdır.
İş Yeri Yangınında Çalışan Maaşları Karşılanır mı?
Yangın nedeniyle işletmenin kapalı kaldığı dönemde çalışanlara ilişkin belirli devam eden giderler ortaya çıkabilir.
Bu giderlerin uygun kâr kaybı teminatında nasıl değerlendirildiği, poliçenin hesaplama esaslarına bağlıdır.
Örneğin bazı giderlerin faaliyet durmasına rağmen devam etmesi, kâr kaybı hesabında önem taşıyabilir.
Ancak bütün maaşların ve personel giderlerinin sınırsız olarak sigortadan karşılanacağı söylenemez.
Bu nedenle poliçe düzenlenirken hangi sabit giderlerin hesaplamaya dahil edildiği öğrenilmelidir.
Yangın Komşu İş Yerine Zarar Verirse Kim Sorumlu Olur?
İş yerinde çıkan yangın komşu işletmelere veya üçüncü kişilere ait mallara da zarar verebilir.
Bu durumda yangının nedeni ve hukuki sorumluluğun kime ait olduğu değerlendirilir.
Örneğin bir işletmenin elektrik tesisatından çıkan yangının bitişikteki mağazaya yayılması halinde, sorumluluk doğuran koşulların bulunup bulunmadığı incelenebilir.
İşletmenin uygun üçüncü şahıs mali sorumluluk teminatı bulunuyorsa poliçe kapsamında değerlendirme yapılabilir.
Ancak işletmenin yangın sigortası, komşuların bütün zararlarını otomatik olarak üstlenmez.
İş Yeri Yangınında Enkaz ve Temizlik Masrafları Karşılanır mı?
Yangın sonrasında zarar gören malzemelerin kaldırılması, alanın temizlenmesi ve bazı yapı bölümlerinin onarılması gerekebilir.
Bu giderlerin sigorta kapsamında bulunup bulunmadığı, poliçedeki enkaz kaldırma ve diğer özel teminatlara bağlıdır.
Örneğin yangın nedeniyle zarar gören rafların, üretim ekipmanlarının veya yapı elemanlarının kaldırılması ek maliyet oluşturabilir.
Ancak doğrudan yangın teminatının bulunması, bütün enkaz ve temizlik giderlerinin koşulsuz karşılanacağı anlamına gelmez.
İş Yeri Yangın Hasarı Sigortaya Nasıl Bildirilir?
Yangın sonrasında önce çalışanların güvenliği sağlanmalı ve ilgili acil yardım birimlerine haber verilmelidir.
Güvenli koşullar oluştuğunda şu işlemler yapılabilir:
Yangına ilişkin resmi belgeler saklanır.
Bina, stok ve ekipman hasarları ayrı ayrı listelenir.
Poliçedeki yangın ve varsa kâr kaybı teminatları kontrol edilir.
Sigorta şirketine hasar bildirimi yapılır.
Fatura, stok kaydı ve diğer ticari belgeler hazırlanır.
Ekspertiz ve tazminat süreci takip edilir.
Kâr kaybı teminatı bulunuyorsa faaliyet kesintisiyle ilgili muhasebe kayıtlarının da düzenli şekilde saklanması önemlidir.
İş Yeri Sigortası Seçerken Nelere Dikkat Edilmeli?
İşletmeler yalnızca bina değerini değil, demirbaşlarını, ticari stoklarını ve faaliyetlerine ara vermenin mali etkilerini de değerlendirmelidir.
Özellikle üretim veya yoğun stok faaliyeti bulunan işletmelerde sigorta bedellerinin doğru belirlenmesi önemlidir.
İşletme sigortaları hakkında Koalay'ın kurumsal sigorta rehberi incelenebilir.


Tüm Sigorta Seçeneklerini Kolayca Karşılaştır
Hepsini tek yerde incele, sana en avantajlı sigortayı kolayca belirle.