
DEPREMDE KİRACILARIN EŞYALARINI HANGİ SİGORTA KORUR?
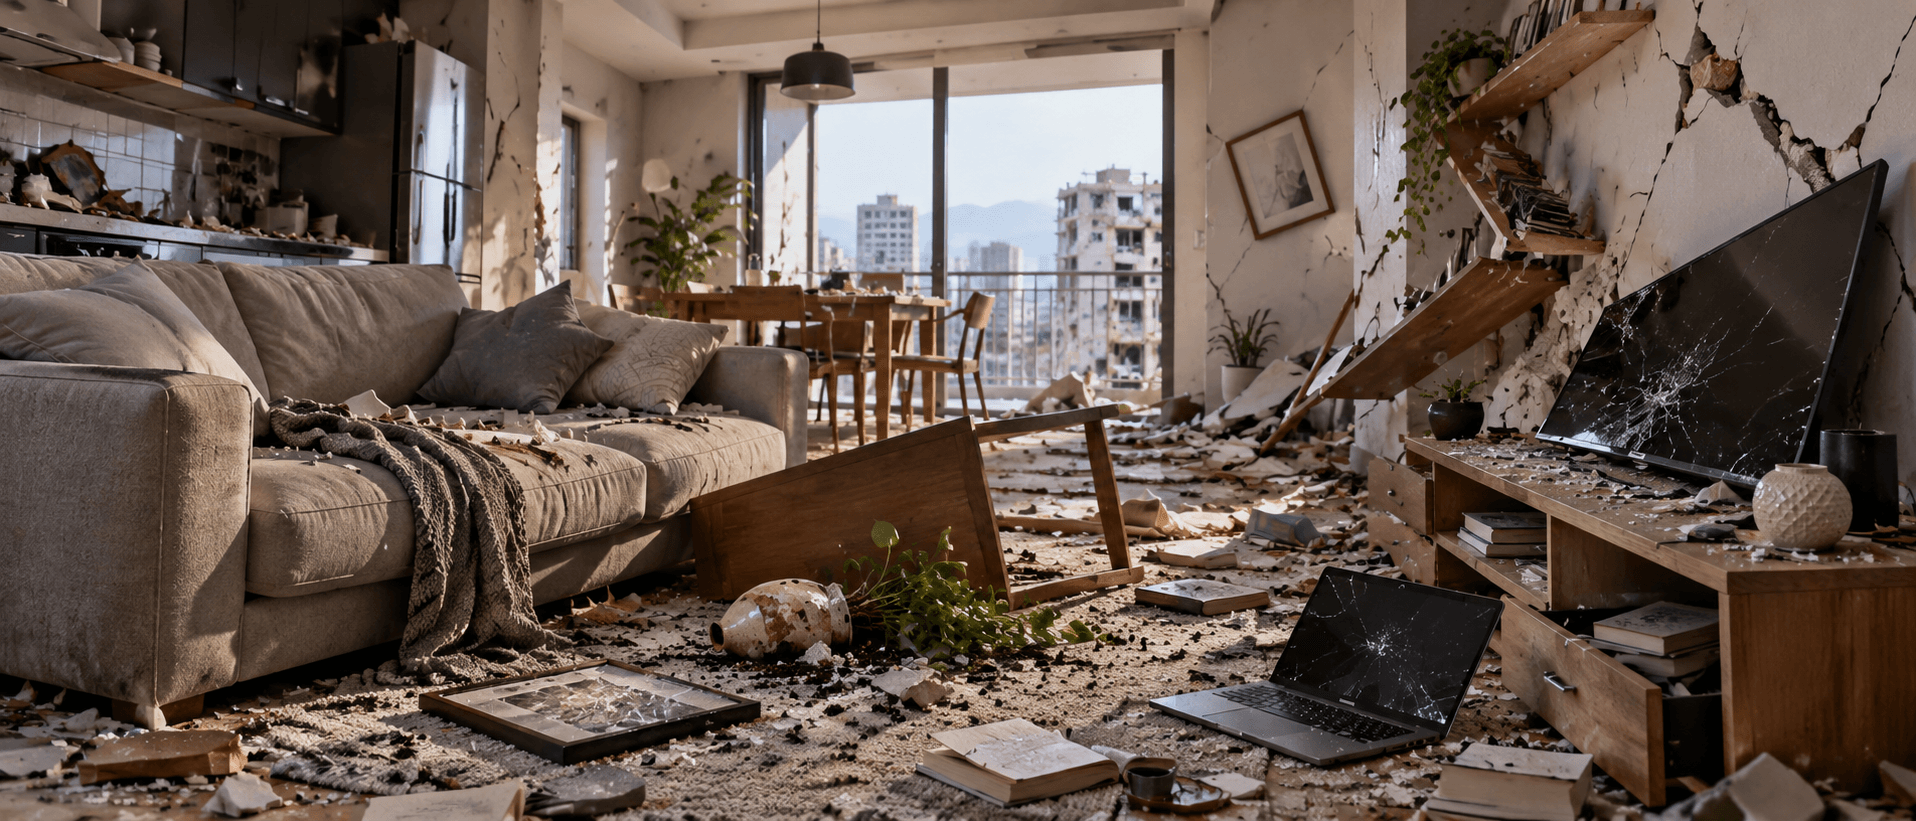
Deprem nedeniyle kiracının mobilyaları, beyaz eşyaları ve elektronik cihazları zarar görürse uygun deprem ve eşya teminatı bulunan konut veya eşya sigortası bu zararları karşılayabilir. Ancak ev sahibinin DASK poliçesi, kiracıya ait taşınabilir eşyaları sigortalamaz.
Kiracının kendi eşyalarını korumak için uygun bir eşya sigortası değerlendirmesi gerekir. Poliçede deprem teminatının bulunması, sigortalanan eşyaların doğru belirtilmesi ve hasarın sözleşme kapsamında olması önemlidir.
Kiracılar Deprem Sigortası Yaptırabilir mi?
Kiracılar, kendilerine ait mobilya, elektronik cihaz ve diğer taşınabilir eşyalar için uygun sigorta ürünlerinden yararlanabilir.
Ancak bina mülkiyeti ile eşya mülkiyeti farklıdır.
Örneğin kiracının satın aldığı televizyon kendisine ait bir eşya iken dairenin taşıyıcı duvarları ve ana yapı unsurları ev sahibinin bina üzerindeki menfaatiyle ilişkilidir.
Bu nedenle kiracının ihtiyaç duyduğu sigorta ile ev sahibinin bina sigortasının aynı kapsamda olması gerekmez.
Koalay'ın Kimler Konut Sigortası Yaptırabilir? içeriğinde de kiracılar için eşya sigortası seçeneği açıklanmaktadır.
DASK Kiracıların Eşyalarını Karşılar mı?
Hayır. DASK, deprem ve deprem kaynaklı belirli olayların sigortalı binada meydana getirdiği doğrudan maddi zararları karşılar.
Ancak taşınabilir ev eşyaları, DASK'ın teminat dışı bıraktığı kıymetler arasındadır.
Örneğin deprem sırasında kiracının televizyonunun devrilmesi veya gardırobunun kırılması halinde bu zararlar DASK kapsamında değildir.
Bu durum, evde geçerli bir DASK poliçesi bulunmasına rağmen değişmez.
Depremde Hangi Kiracı Eşyaları Sigortalanabilir?
Uygun eşya ve deprem teminatı bulunan poliçelerde farklı eşya grupları korunabilir.
| Eşya türü | Sigorta açısından değerlendirme |
|---|---|
| Koltuk ve diğer mobilyalar | Eşya ve deprem teminatına bağlı |
| Televizyon ve bilgisayar | Elektronik eşyalar için limitler kontrol edilir |
| Buzdolabı ve çamaşır makinesi | Sigortalanan eşya kapsamına bağlı |
| Kişisel eşyalar | Poliçe tanımı ve özel limitler önemlidir |
| Değerli takılar ve koleksiyonlar | Ayrı bildirim veya özel teminat gerekebilir |
| Ev sahibine ait demirbaşlar | Mülkiyet ve sigortalanabilir menfaat ayrıca değerlendirilir |
Her poliçede bütün eşya gruplarının otomatik olarak sigortalandığı varsayılmamalıdır.
Özellikle yüksek değerli kıymetler için özel limitler veya ayrı bildirim koşulları bulunabilir.
Ev Sahibinin Konut Sigortası Kiracının Eşyalarını Karşılar mı?
Ev sahibinin konut sigortası bulunması, kiracının kişisel eşyalarının da aynı poliçeyle korunduğu anlamına gelmez.
Sigorta şirketi, poliçede hangi kıymetlerin ve kimin menfaatinin sigortalandığını değerlendirir.
Örneğin ev sahibi evi eşyasız olarak kiralamışsa, kiracının sonradan satın aldığı mobilyaların ev sahibinin bina sigortasına otomatik olarak dahil olması beklenmez.
Ancak eşyalı kiralanan konutlarda ev sahibine ait mobilyaların sigortalanması gibi farklı durumlar ortaya çıkabilir.
Bu nedenle evdeki eşyaların kime ait olduğunun doğru bildirilmesi önemlidir.
Kiracının Eşya Sigortasında Deprem Teminatı Nasıl Çalışır?
Eşya sigortasında deprem teminatı bulunması halinde, depremin sigortalanmış eşyalarda meydana getirdiği doğrudan maddi zararlar poliçe kapsamında değerlendirilebilir.
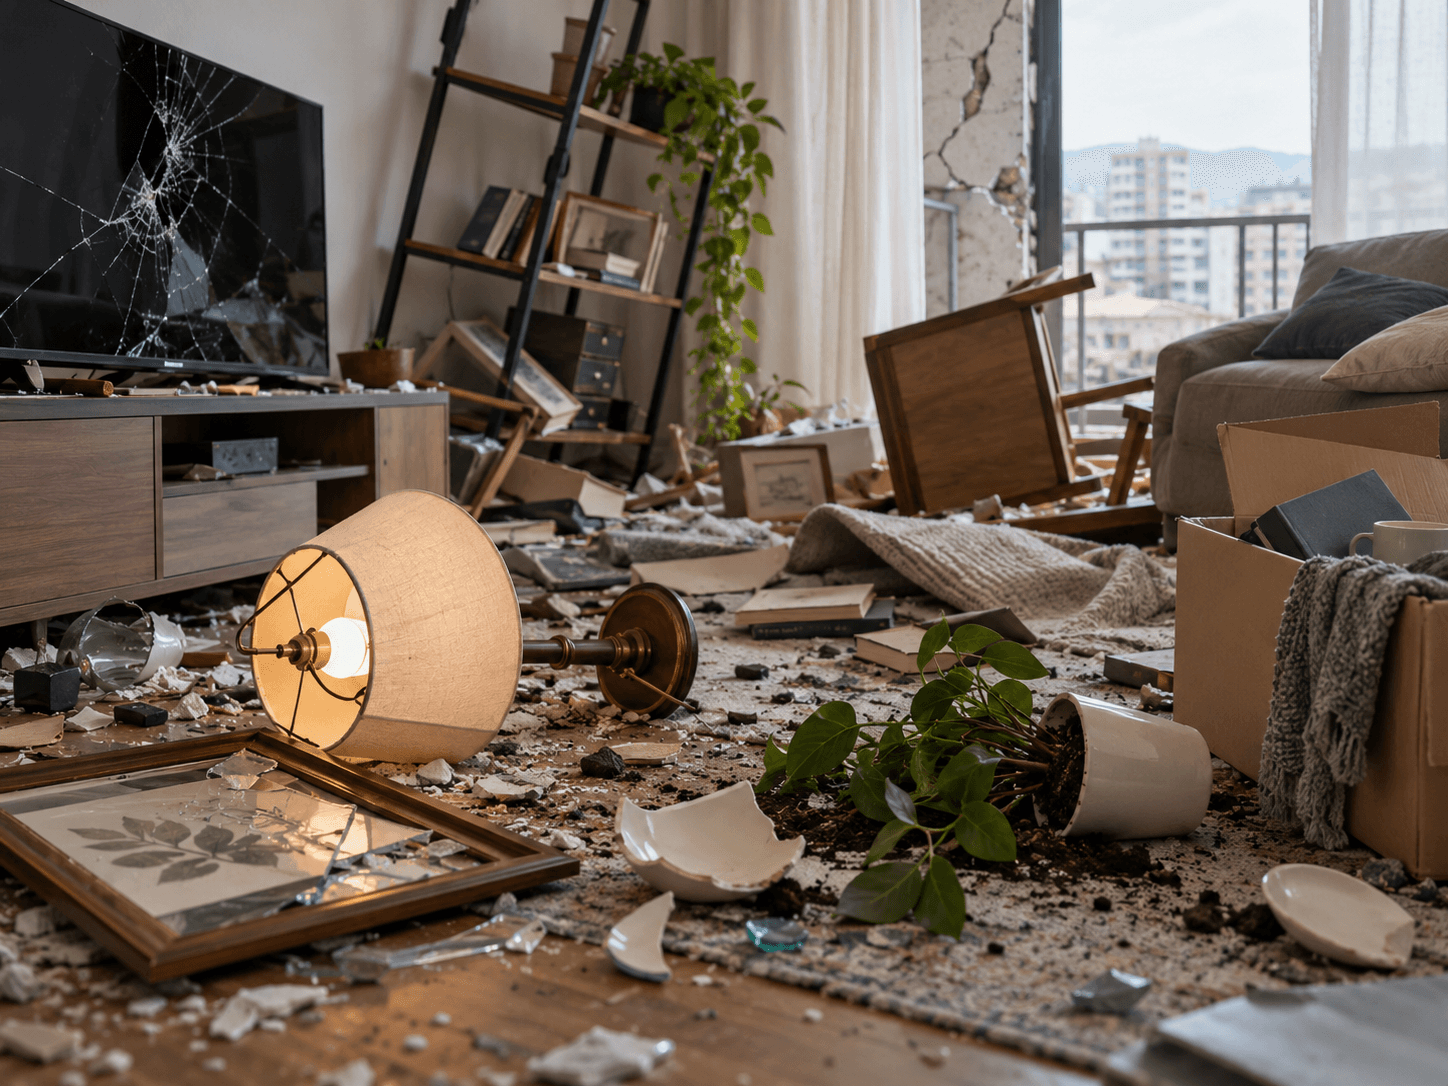
Örneğin deprem sırasında kitaplığın devrilmesi sonucunda mobilyaların ve elektronik cihazların kırılması halinde ilgili eşya ve deprem teminatları kontrol edilir.
Ancak deprem teminatına özel muafiyetler bulunabilir.
Ayrıca hasarın meydana geldiği adres, sigorta bedeli ve eşyanın poliçede belirtilen kapsamda olması önemlidir.
Türkiye Sigorta'nın deprem hasarlarıyla ilgili açıklamasında da konut poliçesinde eşya deprem teminatı varsa, ilgili eşya hasarlarının poliçe limitleri kapsamında değerlendirilebileceği belirtilmektedir.
Depremde Kiracının Eşyaları Enkaz Altında Kalırsa Ne Olur?
Deprem sonucunda bina ağır hasar alabilir ve kiracı eşyalarına erişemeyebilir.
Bu durumda öncelikle binanın güvenliği önemlidir. Hasarlı yapılara yetkili kurumların değerlendirmesi olmadan girilmemelidir.
Eşyaların enkaz altında kalması halinde sigorta şirketi, hasarın niteliğine göre farklı belge ve incelemeler isteyebilir.
Örneğin eşyalara erişilemiyorsa önceki fotoğraflar, fatura veya satın alma kayıtları ve resmi hasar tespit belgeleri yardımcı olabilir.
Ancak erişilemeyen eşyaların tamamı için koşulsuz ödeme yapılacağı söylenemez.
Kiracının Deprem Sonrası Taşınma Masrafları Karşılanır mı?
Deprem sonucunda kiralanan konut kullanılamaz hale gelebilir.
Bu durumda kiracının geçici konaklama, taşınma veya başka bir eve yerleşme giderleri ortaya çıkabilir.
Ancak eşya ve deprem teminatının bulunması, bu giderlerin de otomatik olarak karşılanacağı anlamına gelmez.
Uygun geçici ikamet veya başka özel teminatların bulunup bulunmadığı kontrol edilmelidir.
Ayrıca DASK, alternatif ikametgâh giderlerini standart kapsamında karşılamaz.
Depremde Eşyaları Zarar Gören Kiracı Sigortaya Nasıl Başvurmalı?
Kiracının deprem nedeniyle eşyalarında hasar meydana gelmesi halinde başvuracağı sigorta şirketi, kendi eşya poliçesini düzenleyen şirkettir.
Başvuru sürecinde şu adımlar izlenebilir:
Mevcut eşya sigortası poliçesi kontrol edilir.
Deprem teminatının bulunup bulunmadığı öğrenilir.
Zarar gören eşyalar güvenli koşullarda belgelenir.
Eşya listesi ve mevcut satın alma kayıtları hazırlanır.
Sigorta şirketine hasar bildirimi yapılır.
Gerekli görülürse ekspertiz incelemesi gerçekleştirilir.
Hasarlı binaya yalnızca eşya fotoğrafı çekmek veya belge almak amacıyla girilmemelidir.
Kiracılar Eşya Sigortası Seçerken Nelere Dikkat Etmeli?
Kiracılar için sigorta seçiminde eşya bedeli, deprem teminatı, muafiyetler ve yüksek değerli eşyalara ilişkin özel koşullar önemlidir.
Özellikle evde bulunan bilgisayarlar, beyaz eşyalar ve diğer elektronik cihazlar doğru şekilde değerlendirilmelidir.
Konutun taşınması veya kira ilişkisinin sona ermesi halinde poliçeyle ilgili yapılması gereken bildirimler de sigorta şirketinden öğrenilmelidir.
Genel kapsam hakkında Koalay Konut Sigortası Neleri Kapsar? içeriği incelenebilir.


Tüm Sigorta Seçeneklerini Kolayca Karşılaştır
Hepsini tek yerde incele, sana en avantajlı sigortayı kolayca belirle.