
ORMAN YANGININDA EV SİGORTASI ÖDEME YAPAR MI?
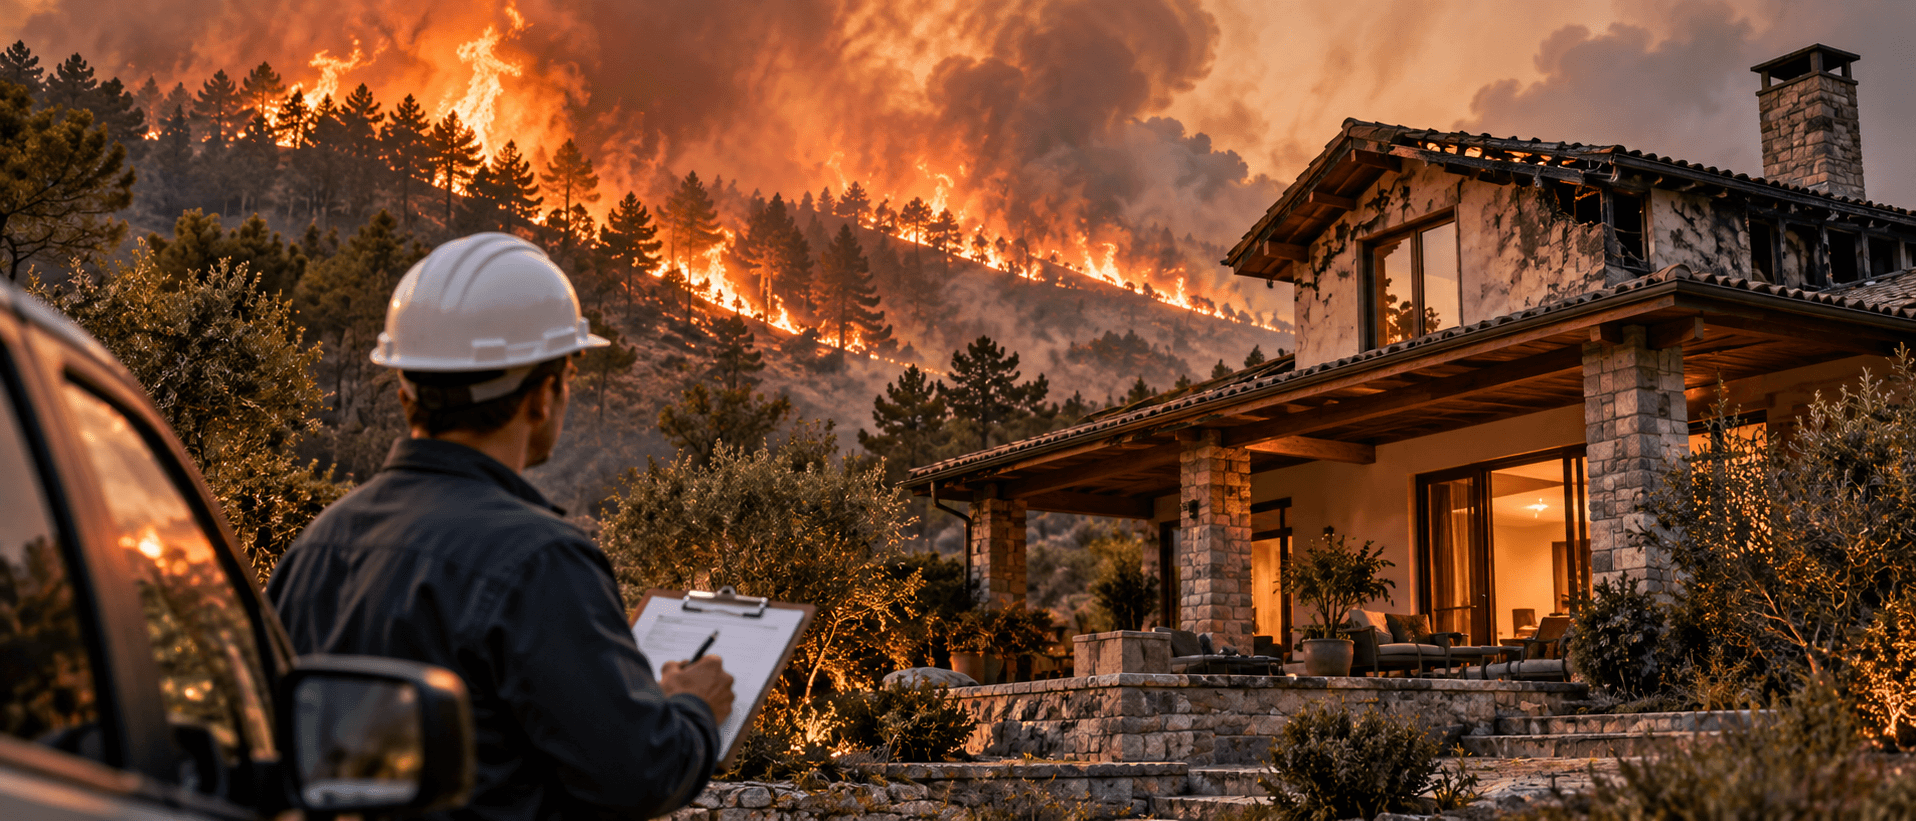
Orman yangınının konuta sıçraması sonucunda oluşan maddi zararlar, evin uygun yangın teminatı bulunan konut sigortası kapsamında olması halinde karşılanabilir. Yangın nedeniyle binanın çatısı, duvarları veya diğer sigortalı bölümleri zarar görebilir. Evdeki eşyaların karşılanması ise eşya teminatının bulunmasına bağlıdır.
Ancak konutun ormana yakın olması, tek başına sigorta şirketinin ödeme yapacağı veya yapmayacağı anlamına gelmez. Sigortalanan kıymetler, yangının nedeni, poliçenin özel şartları ve varsa istisnalar birlikte değerlendirilir.
Orman Yangını Konut Sigortası Kapsamına Girer mi?
Orman yangınları, ormanlık alanlarda başlayıp yerleşim bölgelerine kadar yayılabilen ciddi yangın olaylarıdır.
Yangının konuta ulaşması ve sigortalanmış bina veya eşyalarda doğrudan zarar oluşturması halinde uygun yangın teminatı kapsamında değerlendirme yapılabilir.
Örneğin orman yangınının yerleşim alanına sıçradığını ve bir evin çatısının yandığını düşünelim.
Konutun yangın teminatı bulunan geçerli bir poliçesi varsa çatıda meydana gelen zarar sigorta şirketine bildirilebilir.
Ancak ödeme kararı, poliçenin kapsamı ve hasarın koşulları üzerinden verilir.
Orman Yangınında Evin Hangi Bölümleri Sigortalanabilir?
Konut sigortasında yangın nedeniyle zarar gören bina bölümleri, poliçede sigortalanan kıymetler arasında bulunuyorsa değerlendirilebilir.
Bunlar arasında çatı, duvar, tavan, kapı, pencere, sabit dolaplar ve belirli tesisat unsurları yer alabilir.
Ancak bina dışındaki tüm yapıların aynı teminata dahil olduğu varsayılmamalıdır.
Örneğin evin bahçesinde bulunan bağımsız depo, garaj veya pergola gibi bölümler için ayrı bildirim veya teminat koşulları bulunabilir.
Özellikle müstakil evlerde bina dışındaki yapıların poliçede doğru şekilde tanımlanması önemlidir.
Orman Yangınında Ev Eşyalarını Sigorta Karşılar mı?
Orman yangını sırasında evde bulunan mobilyalar, beyaz eşyalar, elektronik cihazlar ve diğer taşınabilir mallar zarar görebilir.
Bu zararların karşılanabilmesi için ilgili eşyaların poliçede sigortalanmış olması gerekir.
Örneğin yangın nedeniyle evdeki koltukların ve televizyonun kullanılamaz hale gelmesi durumunda, uygun eşya ve yangın teminatları bulunuyorsa hasar değerlendirilebilir.
Ancak yalnızca bina teminatının bulunması, taşınabilir eşyaların otomatik olarak güvence altında olduğu anlamına gelmez.
Yüksek değerli eşyalar için ayrıca özel limitler uygulanabilir.
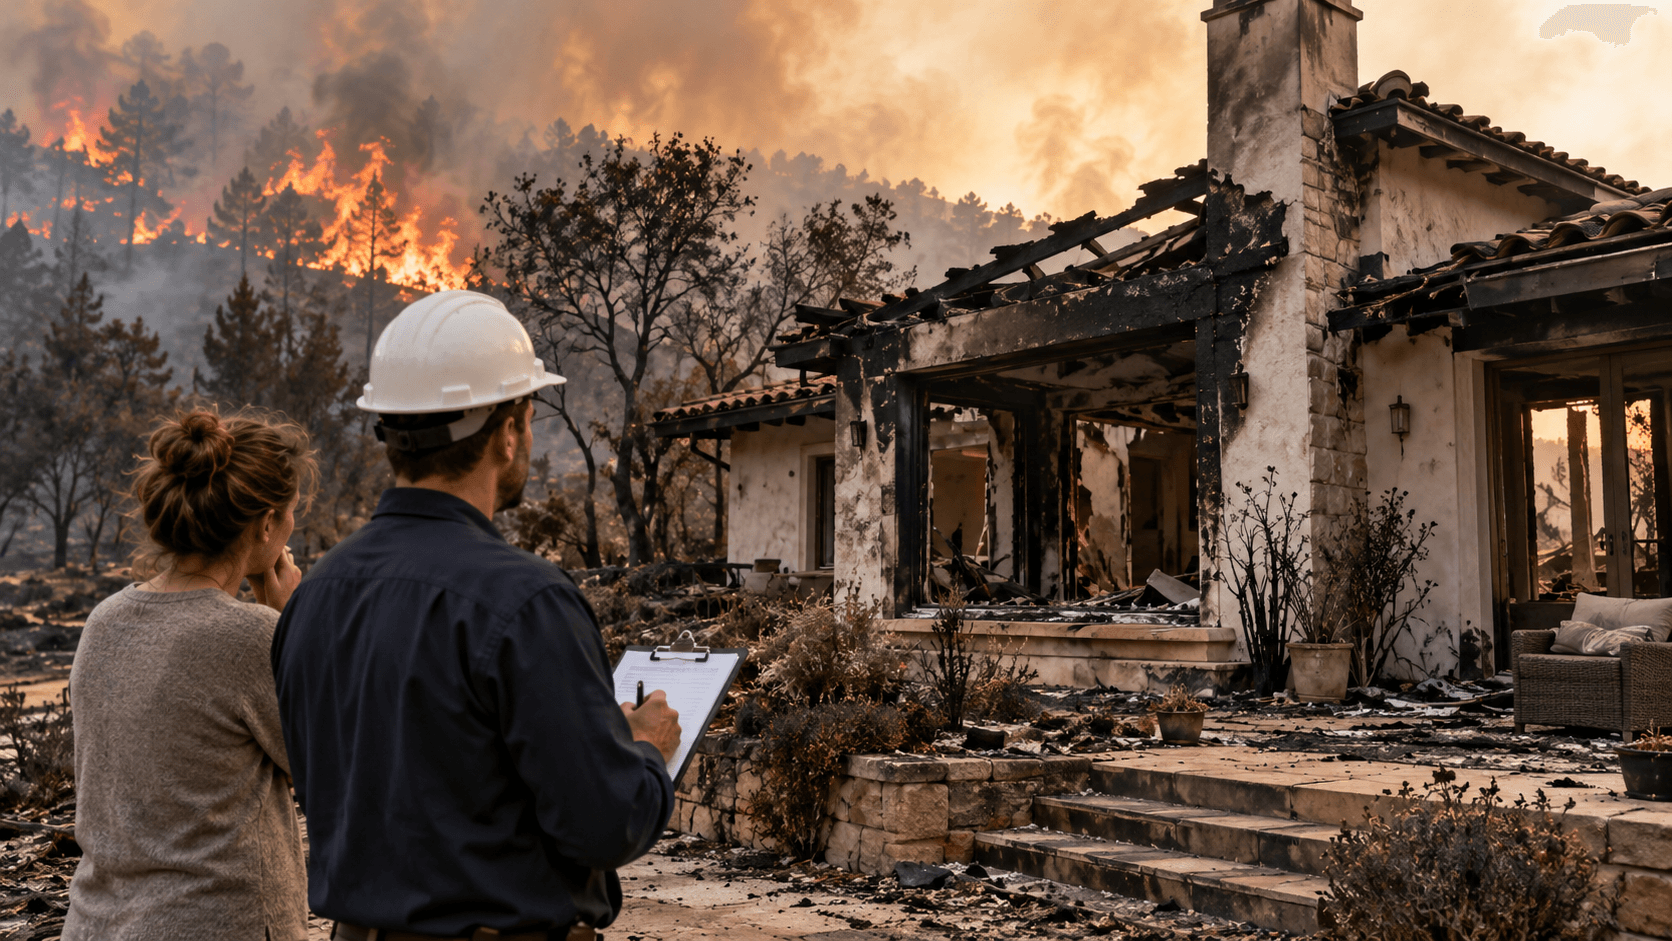
Yangın Eve Ulaşmadan Duman Hasarı Oluşursa Sigorta Öder mi?
Orman yangınının oluşturduğu yoğun duman, yangın doğrudan eve ulaşmasa bile bazı eşyalarda ve bina bölümlerinde zarar oluşturabilir.
Ancak yangın sigortasında duman hasarlarının değerlendirilmesi, olayın koşullarına ve poliçenin kapsamına bağlıdır.
Örneğin yakındaki orman yangınından gelen dumanın evde yoğun koku bırakması ile yangının doğrudan bina bölümlerine zarar vermesi aynı hasar türü değildir.
Yangınla bağlantılı duman zararlarının hangi koşullarda karşılandığı ve yalnızca temizlik gerektiren durumların kapsamı poliçeden kontrol edilmelidir.
Her koku giderme veya temizlik masrafının otomatik olarak karşılanacağı varsayılmamalıdır.
Orman Yangınında Bahçedeki Eşyalar Sigortalanabilir mi?
Orman yangınları sırasında evin bahçesinde bulunan mobilyalar, pergolalar, barbekü alanları ve çeşitli ekipmanlar zarar görebilir.
Ancak konut sigortasının bina ve eşya teminatlarının açık alanda bulunan bütün kıymetleri kapsadığı söylenemez.
| Zarar gören unsur | Sigorta açısından değerlendirme |
|---|---|
| Evin çatısı ve duvarları | Uygun bina ve yangın teminatı |
| Ev içindeki mobilyalar | Eşya ve yangın teminatı |
| Bahçedeki taşınabilir mobilyalar | Açık alan eşyası koşulları |
| Bağımsız garaj veya depo | Sigortalanan yapı ve özel şartlar |
| Bahçe duvarları | Poliçedeki bina ve ek yapı tanımı |
| Peyzaj ve ağaçlar | Varsa özel teminatlar ve istisnalar |
Örneğin bahçede bulunan yüksek değerli açık hava mutfağının standart bina teminatına otomatik olarak dahil olduğu düşünülmemelidir.
Orman Yangınında Ev Kullanılamaz Hale Gelirse Ne Olur?
Orman yangını nedeniyle ev ağır hasar alabilir veya geçici olarak kullanılamaz hale gelebilir.
Bu durumda sigorta şirketi hasarın kapsamını ve onarım koşullarını değerlendirir.
Konut sigortasında uygun ek teminat bulunması halinde geçici ikamet veya kira kaybı gibi giderlerin karşılanması da gündeme gelebilir.
Ancak yangın teminatının bulunması, bütün otel, taşınma veya kira giderlerinin sınırsız olarak karşılanacağı anlamına gelmez.
Bu tür ek hizmetler için poliçedeki süre ve ödeme limitleri incelenmelidir.
Orman Yangını Hasarını DASK Karşılar mı?
Orman yangınlarının depremle bağlantısı bulunmadığı durumda DASK bu yangınların neden olduğu zararları karşılamaz.
DASK'ın yangın teminatı, depremin neden olduğu yangınların sigortalı binaya verdiği zararlarla ilişkilidir.
Dolayısıyla ormanlık alanda başlayan bağımsız bir yangının eve sıçraması halinde uygun konut veya yangın sigortası değerlendirilmelidir.
DASK ile konut sigortasının farklı işlevleri hakkında Koalay'ın DASK teminatları rehberi incelenebilir.
Orman Yangını Sonrasında Sigortaya Nasıl Başvurulur?
Orman yangını nedeniyle evde hasar meydana geldiğinde öncelik can güvenliğidir.
Tahliye kararı verilen veya güvenli olmadığı belirtilen alanlara girilmemelidir.
Yangın kontrol altına alındıktan ve ilgili yetkililer güvenli olduğunu bildirdikten sonra şu adımlar izlenebilir:
Zarar gören bina ve eşyalar güvenli koşullarda fotoğraflanır.
Yangına ilişkin mevcut resmi tutanaklar ve bilgiler saklanır.
Sigorta şirketine poliçedeki koşullara uygun olarak hasar bildirimi yapılır.
Sigortalanmış kıymetlerde oluşan zararlar listelenir.
Ekspertiz ve gerekli teknik inceleme süreci takip edilir.
Onarım veya tazminat işlemleri poliçe şartlarına göre yürütülür.
Sigorta şirketinin incelemesini etkileyecek kalıcı onarımlar öncesinde gerekli yönlendirmelerin alınması faydalıdır.
Ormanlık Alana Yakın Evler İçin Sigorta Seçerken Nelere Dikkat Edilmeli?
Ormanlık alana yakın konutlarda yangın riski değerlendirilirken binanın özellikleri ve çevresel koşullar önem kazanabilir.
Örneğin müstakil bir evin çatı yapısı, bahçesindeki ek yapılar ve sigortalanacak eşyaların değeri farklı teminat ihtiyaçları oluşturabilir.
Sigorta seçiminde yangın teminatı, bina ve eşya bedelleri, enkaz kaldırma giderleri, geçici ikamet ve açık alan kıymetlerine ilişkin şartlar kontrol edilmelidir.
Ancak ormana yakın her konut için aynı primin uygulanacağı veya sigortanın mutlaka kabul edileceği söylenemez.
Konut sigortasının kapsamını öğrenmek için Koalay Konut Sigortası Neleri Kapsar? içeriğinden yararlanılabilir.


Tüm Sigorta Seçeneklerini Kolayca Karşılaştır
Hepsini tek yerde incele, sana en avantajlı sigortayı kolayca belirle.