
DEPREMDE İŞ YERİ SİGORTASI NELERİ KARŞILAR?
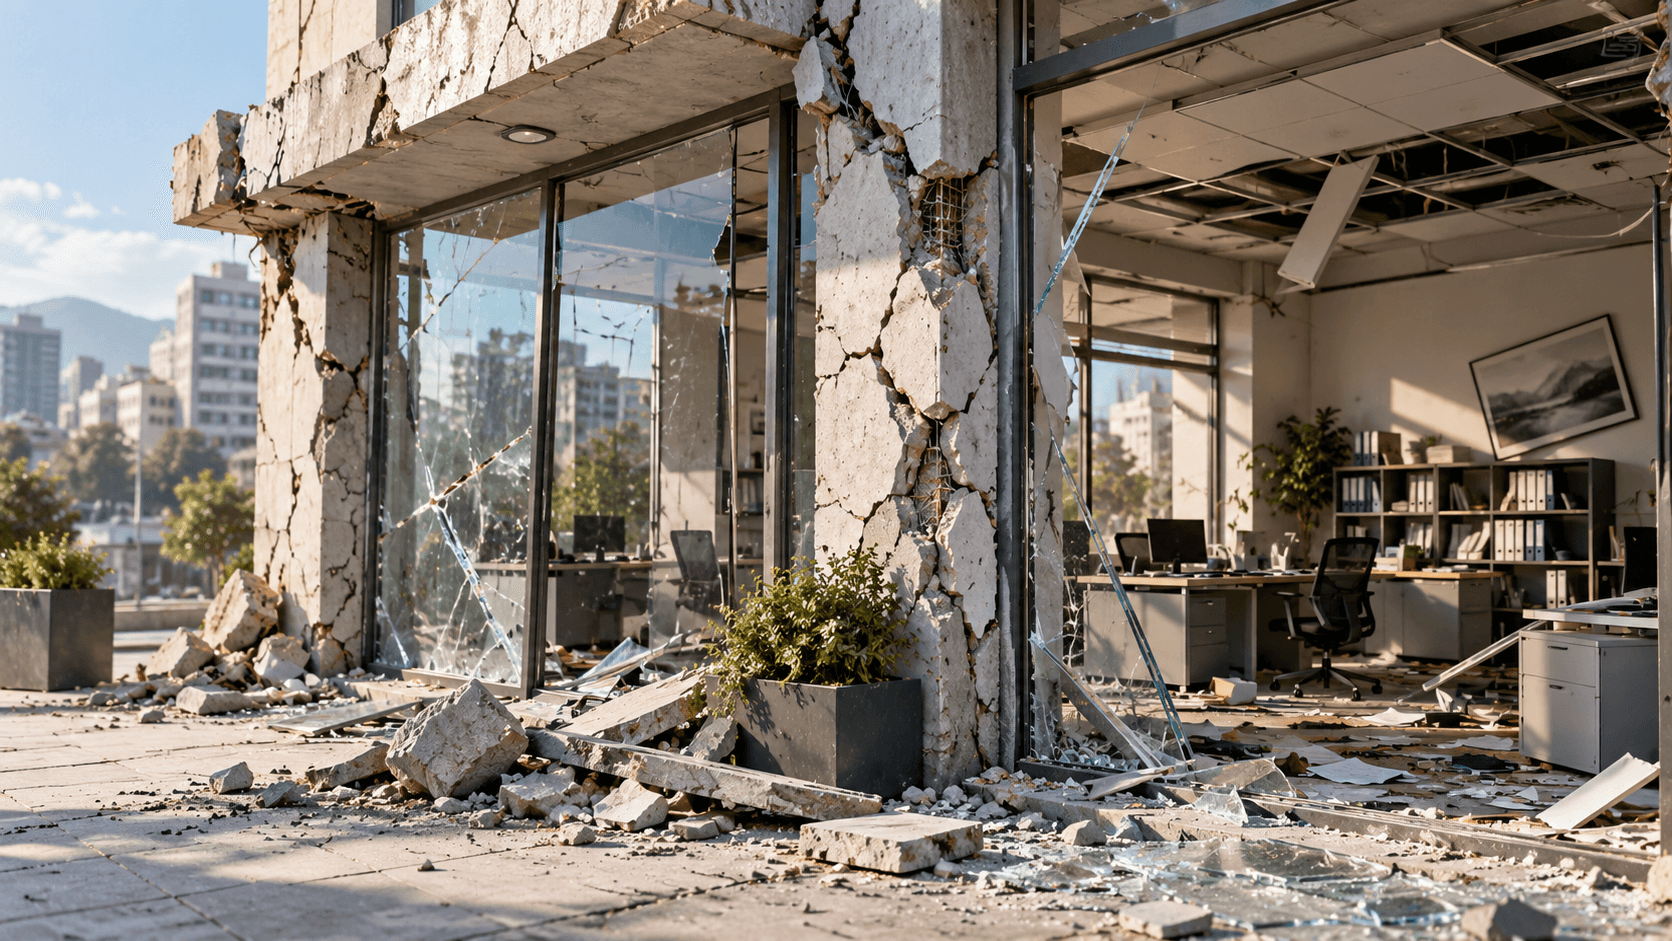
Deprem nedeniyle iş yerinde meydana gelen maddi zararlar, poliçede deprem teminatı bulunması halinde iş yeri sigortası kapsamında karşılanabilir. Binada oluşan hasarlar, ticari stokların zarar görmesi, makinelerin ve demirbaşların kullanılamaz hale gelmesi gibi durumlar uygun teminatlarla güvence altına alınabilir.
Ancak iş yeri sigortasının bulunması, deprem nedeniyle meydana gelen bütün zararların otomatik olarak karşılanacağı anlamına gelmez. Sigortalanan kıymetler, deprem teminatının kapsamı, sigorta bedelleri, muafiyetler ve özel şartlar birlikte değerlendirilmelidir.
İş Yeri Sigortasında Deprem Teminatı Nedir?
İş yeri sigortası, işletmenin faaliyet gösterdiği bina ve sigortalanan ticari kıymetlerde meydana gelebilecek belirli zararları karşılamayı amaçlar.
Türkiye Sigorta Birliği'nin Yangın Sigortası Genel Şartları'na göre deprem ve yanardağ püskürmesi zararları ek sözleşmeyle teminat altına alınabilir. Dolayısıyla standart yangın teminatının bulunması, deprem riskinin de mutlaka sigortalandığını göstermez.
Örneğin bir mağazada deprem nedeniyle rafların devrilmesi ve ürünlerin zarar görmesi halinde, ilgili stokların sigortalanmış olması ve deprem teminatının bulunması gerekir.
İşletmelerin poliçe düzenlenirken sigortalanacak bina, demirbaş, makine ve emtia bedellerini doğru bildirmesi önemlidir.
Depremde İş Yerinin Hangi Hasarları Sigortalanabilir?
Deprem sonrasında oluşabilecek zararlar, işletmenin türüne göre değişebilir.
| Zarar gören unsur | Sigorta açısından değerlendirme |
|---|---|
| İş yeri binası | Bina ve deprem teminatı kapsamında değerlendirilebilir |
| Ticari ürün stokları | Emtia ve deprem teminatı gerekir |
| Makine ve üretim ekipmanları | Sigortalanmış olması ve deprem teminatı önemlidir |
| Ofis mobilyaları ve demirbaşlar | Demirbaş ve deprem teminatıyla değerlendirilebilir |
| Bilgisayar ve elektronik cihazlar | Sigortalanan kıymetler, deprem ve özel elektronik cihaz koşulları incelenir |
| İşletmenin faaliyet kaybı | Ayrıca uygun kâr kaybı veya iş durması teminatı gerekebilir |
Örneğin tekstil ürünleri satan bir mağaza ile üretim makineleri bulunan bir fabrikanın deprem sonrası sigorta ihtiyaçları farklıdır.
Bu nedenle bütün iş yerleri için tek tip teminat yapısı yeterli olmayabilir.
Depremde İş Yerindeki Ürün Stoklarını Sigorta Karşılar mı?
İşletmelerin depoladığı veya satışa sunduğu ürünler, sigortacılıkta ticari emtia olarak değerlendirilebilir.
Deprem sonucunda raflardan düşerek kırılan, ezilen veya başka şekilde zarar gören ürünler, uygun deprem ve emtia teminatları kapsamında incelenebilir.
Ancak işletmenin bütün ürünlerinin sigortalandığı varsayılmamalıdır.
Özellikle stokların bulunduğu adres, depo alanları ve sigorta bedelleri önemlidir.
Örneğin işletmenin ana mağazasında bulunan ürünlerle başka bir depoda tutulan ürünlerin aynı poliçeyle korunup korunmadığı kontrol edilmelidir.
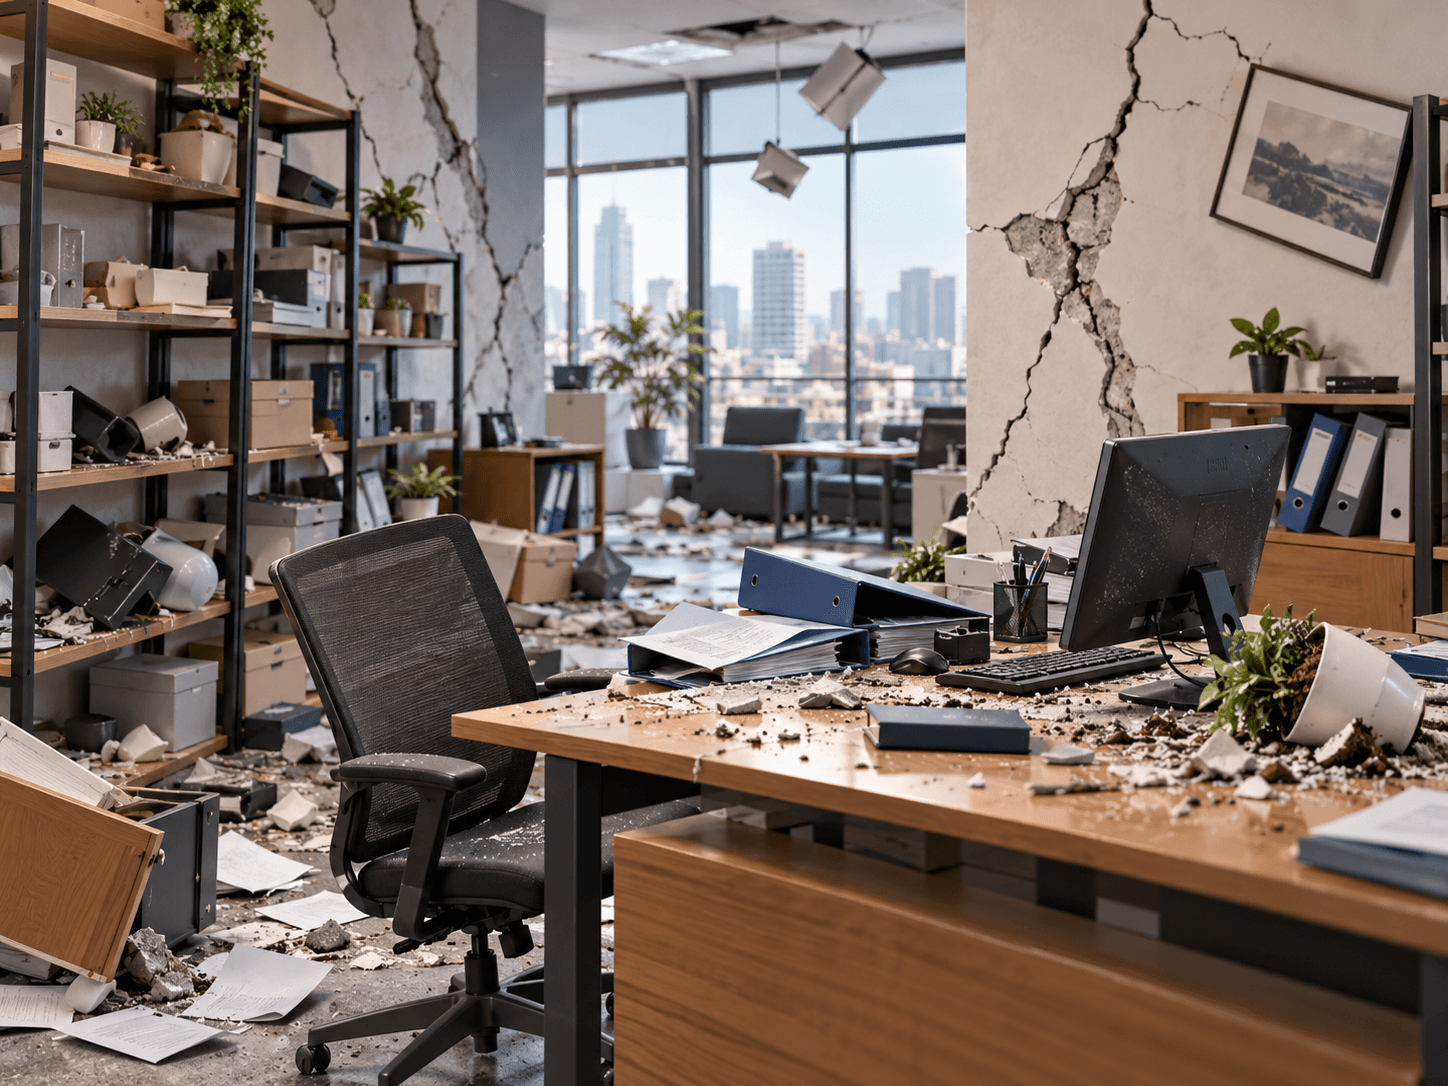
Depremde İş Yerindeki Makineler ve Elektronik Cihazlar Karşılanır mı?
Deprem nedeniyle üretim makinelerinin devrilmesi, bilgisayarların kırılması veya sabit ekipmanların fiziksel olarak zarar görmesi mümkün olabilir.
Bu zararlar için ilgili kıymetlerin poliçede doğru tanımlanmış olması gerekir.
Ancak deprem nedeniyle oluşan fiziksel hasar ile cihazın kendiliğinden meydana gelen mekanik veya elektronik arızası aynı değildir.
Örneğin deprem sırasında yere düşerek kırılan bir bilgisayar ile depremden bağımsız teknik arıza nedeniyle çalışmayan bilgisayar farklı şekilde değerlendirilir.
Makine kırılması veya elektronik cihaz sigortası gibi teminatların da ayrıca incelenmesi gerekebilir.
Deprem Nedeniyle İş Yeri Kapanırsa Sigorta Kâr Kaybını Karşılar mı?
Deprem sonrasında iş yerinin faaliyetlerine ara vermesi, yalnızca maddi hasar değil gelir kaybı da oluşturabilir.
Ancak iş yeri paket sigortasında bina veya stokların sigortalanmış olması, satış kaybı ve faaliyet durması nedeniyle ortaya çıkan bütün zararların karşılanacağı anlamına gelmez.
Uygun kâr kaybı veya iş durması teminatı gerekebilir.
Türkiye Sigorta Birliği'nin Yangına Bağlı Kâr Kaybı Sigortası Genel Şartları, yangın poliçesinde teminat altına alınan ve kâr kaybı sözleşmesine dahil edilen risklerin gerçekleşmesi sonucu ticari faaliyetin durması veya aksamasından doğan belirli kayıpları düzenler.
Örneğin deprem nedeniyle mağazanın fiziksel olarak zarar görmesi sonucu satışlara ara verilirse kâr kaybı teminatı gündeme gelebilir. Bununla birlikte deprem hasarıyla bağlantılı kâr kaybının açıkça sigortalanması gerekir.
Yalnızca müşteri sayısının azalması veya bölgedeki ticari faaliyetin yavaşlaması gibi durumların otomatik olarak karşılandığı düşünülmemelidir.
İş Yerinde DASK ile Deprem Sigortası Arasındaki Fark Nedir?
DASK ve iş yeri sigortası farklı riskleri karşılamaya yöneliktir.
DASK Genel Şartları'na göre mesken olarak inşa edilen binalarda bulunan ve ticarethane veya büro amacıyla kullanılan bağımsız bölümler, belirli şartlarla zorunlu deprem sigortası kapsamına girer.
Buna karşılık tamamı ticari veya sınai amaçla kullanılan binalar DASK'ın kapsamı dışındadır.
Örneğin bir apartmanın giriş katındaki dükkânın bina teminatı açısından DASK kapsamına girmesi mümkünken, tamamen ticari amaçla kullanılan bağımsız bir fabrika binasında durum farklıdır.
Ayrıca DASK, iş yerindeki ticari ürün stoklarını veya makineleri sigortalamaz.
Bu nedenle işletmelerin bina, emtia, makine ve demirbaş teminatlarını ayrı ayrı değerlendirmesi gerekir.
Deprem Hasarında Muafiyet Nasıl Uygulanır?
İş yeri deprem poliçelerinde sigorta şirketi ve yürürlükteki düzenlemelere göre özel muafiyet koşulları bulunabilir.
Muafiyet, hasarın belirli bir bölümünün sigortalının üzerinde kalmasıdır.
Deprem teminatında uygulanacak muafiyetin tutarı veya oranı, ilgili poliçe ve yürürlükteki tarife hükümlerinden kontrol edilmelidir.
Bu nedenle yalnızca toplam sigorta bedeline bakarak hasarın tamamının ödeneceği sonucuna varılmamalıdır.
Depremde İş Yeri Hasarı Sigortaya Nasıl Bildirilir?
Deprem sonrasında iş yerinde hasar meydana gelmesi halinde öncelik çalışanların ve diğer kişilerin güvenliğidir.
Hasarlı binaya yetkili kurumların değerlendirmesi olmadan girilmemelidir.
Ardından şu adımlar izlenebilir:
İş yeri sigorta poliçesinin geçerliliği ve deprem teminatı kontrol edilir.
Güvenli koşullarda bina, ürün ve ekipman hasarları belgelenir.
Sigorta şirketine poliçedeki koşullara uygun hasar bildirimi yapılır.
Zarar gören stok, makine ve demirbaşlar listelenir.
Gerekli görülürse ekspertiz ve teknik inceleme gerçekleştirilir.
Hasar tutarı ve tazminat değerlendirmesi takip edilir.
Özellikle yüksek tutarlı stok zararlarında ürün envanteri, fatura ve muhasebe kayıtları faydalı olabilir.
İş Yeri Deprem Sigortası Seçerken Nelere Dikkat Edilmeli?
İş yeri sigortasında deprem teminatı seçilirken yalnızca prim tutarına odaklanılmamalıdır.
İşletmenin faaliyet alanı, bulunduğu bina, makine değeri, emtia bedeli ve olası faaliyet durması riski birlikte değerlendirilmelidir.
Koalay'ın Kurumsal Sigorta Nedir? içeriği, işletmelere yönelik sigorta türlerinin genel kapsamını anlamak açısından yardımcı olabilir.


Tüm Sigorta Seçeneklerini Kolayca Karşılaştır
Hepsini tek yerde incele, sana en avantajlı sigortayı kolayca belirle.