
HEYELAN HASARINI KONUT SİGORTASI KARŞILAR MI?
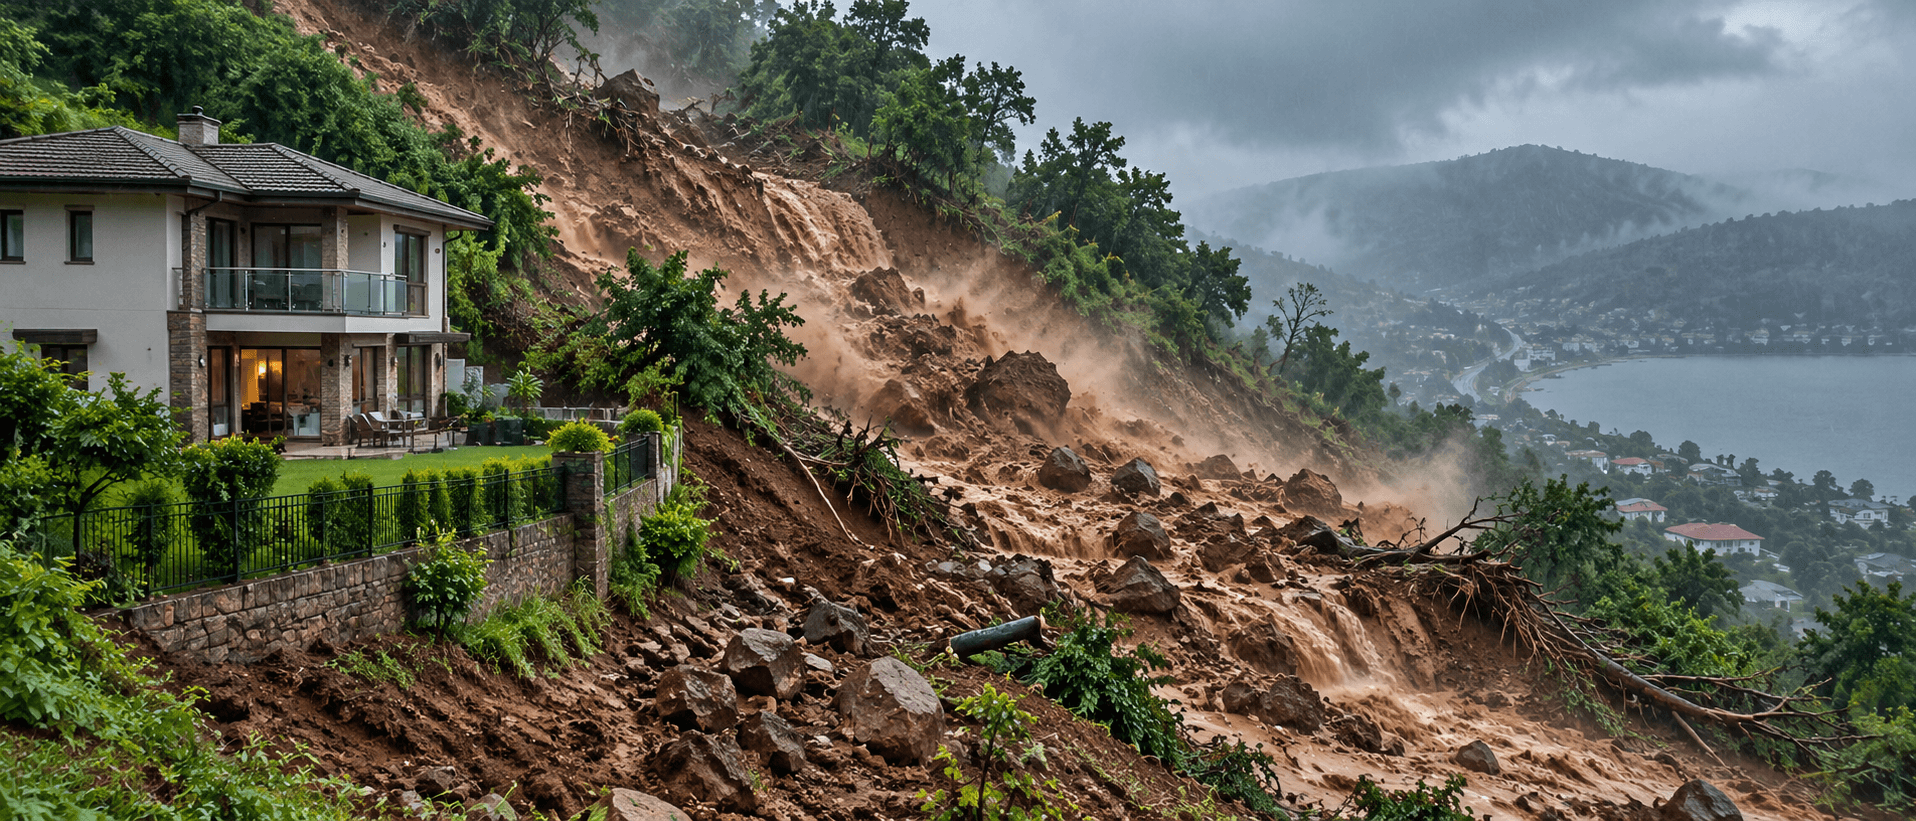
Heyelan nedeniyle konutta meydana gelen zararlar, poliçede yer kayması teminatı bulunması halinde konut sigortası kapsamında karşılanabilir. Ancak bütün konut sigortalarında heyelan teminatının otomatik olarak bulunduğu söylenemez.
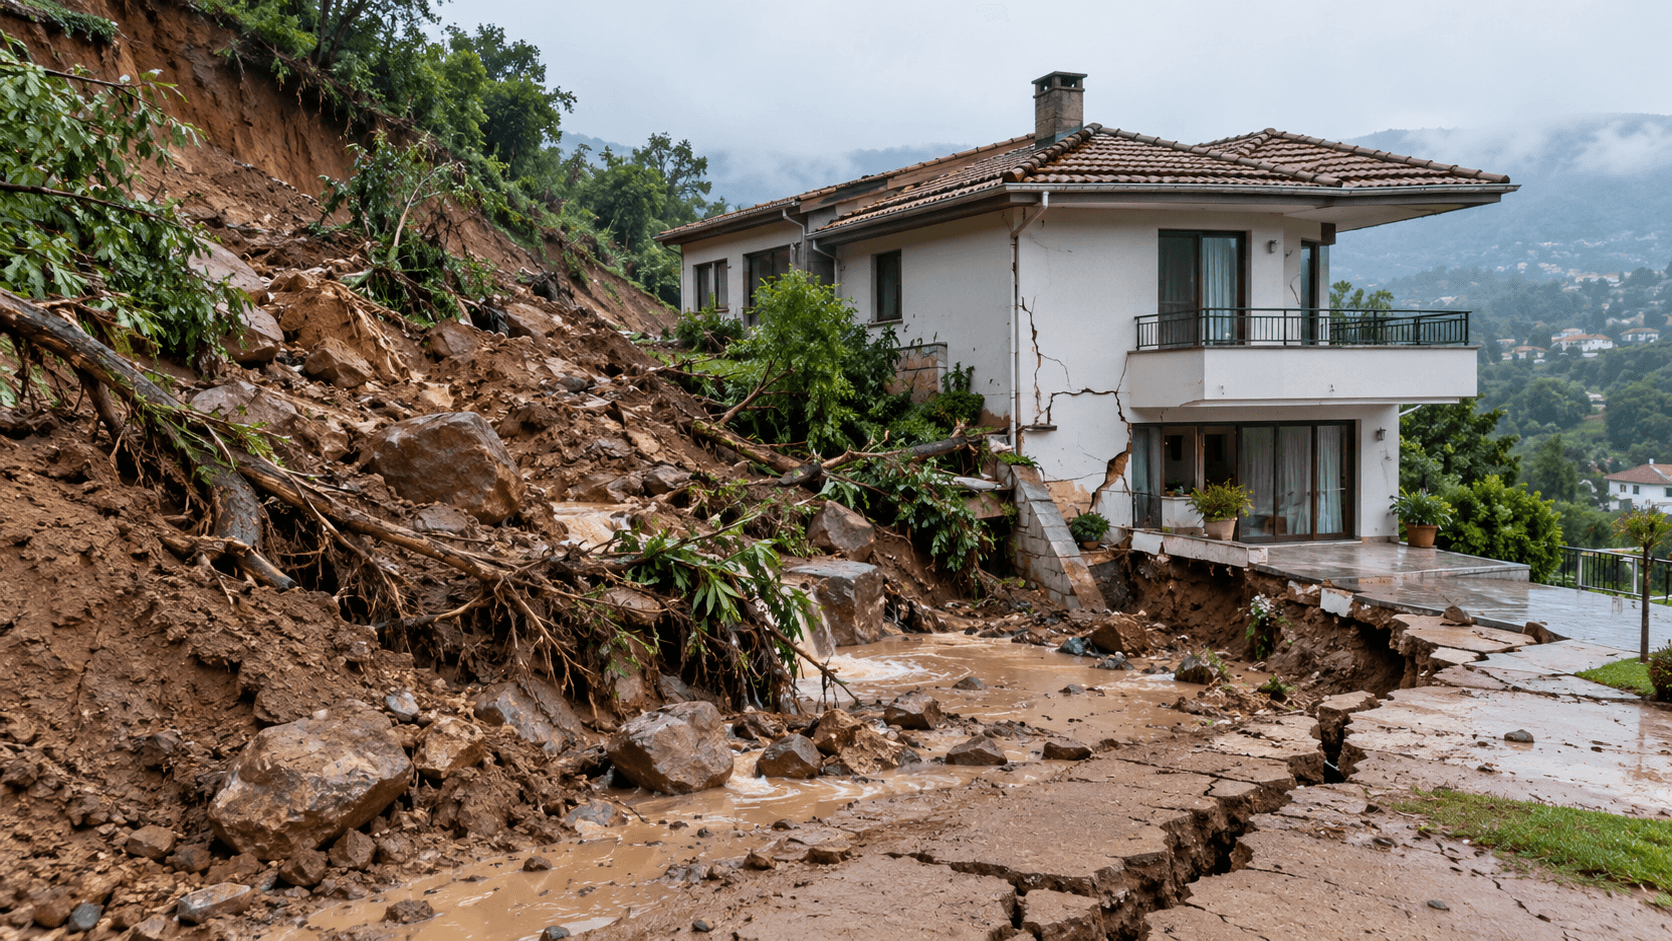
Toprağın yer değiştirmesi sonucunda binada çatlak oluşması, istinat duvarının zarar görmesi veya konutun taşıyıcı sisteminde hasar meydana gelmesi gibi durumlarda sigorta şirketi hasarın nedenini ve poliçenin kapsamını değerlendirir.
Heyelan nedeniyle zarar gören konutlarda sigorta ödemesinin belirlenebilmesi için yer kaymasının nedeni, mevcut bina koşulları ve teminat istisnaları önem taşır.
Heyelan Nedir ve Konutlarda Hangi Hasarlara Neden Olabilir?
Heyelan, bir yamaçtaki toprak, kaya veya diğer zemin malzemelerinin yer çekiminin etkisiyle aşağı doğru hareket etmesidir.
Yoğun yağış, zeminin suya doyması, doğal jeolojik koşullar ve bazı insan faaliyetleri heyelan oluşumunda etkili olabilir.
Heyelan nedeniyle konutlarda temel ve duvar çatlakları, taşıyıcı sistem hasarları, zemin kaymaları ve çevre düzenlemelerinde bozulmalar meydana gelebilir.
Ancak binadaki her çatlağın veya zemindeki her hareketin heyelandan kaynaklandığı düşünülmemelidir. Özellikle yapısal hasarlarda uzman mühendislik incelemesi gerekebilir.
Konut Sigortasında Yer Kayması Teminatı Nedir?
Yer kayması teminatı, poliçe kapsamına uygun zemin hareketleri nedeniyle sigortalanan bina veya diğer kıymetlerde oluşan maddi zararlar için düzenlenen güvencedir.
Türkiye'deki yangın sigortası uygulamalarında yer kayması, ek teminatla güvence altına alınabilen riskler arasında yer alır.
Ancak yer kayması klozunda hangi olayların kapsandığı ve hangi durumların istisna tutulduğu incelenmelidir.
Özellikle doğal heyelan ile kazı, dolgu, inşaat çalışmaları veya uzun süreli zemin bozulmaları nedeniyle meydana gelen zararlar farklı şekilde değerlendirilebilir.
Koalay'ın Konut Sigortası Zorunlu mu? içeriğinde de yer kayması ek teminatlar arasında ele alınmaktadır.
Heyelan Nedeniyle Evin Temeli Zarar Görürse Sigorta Öder mi?
Heyelan sonucunda konutun temelinde veya taşıyıcı sisteminde meydana gelen maddi zararlar, uygun yer kayması teminatı kapsamında değerlendirilebilir.
Örneğin yoğun yağış sonrasında yamaçtaki toprağın hareket etmesi sonucunda evin temelinde çatlaklar oluştuğunu düşünelim.
Böyle bir durumda öncelikle çatlakların zemin hareketiyle ilişkisi ve yapının güvenliği belirlenmelidir.
Sigorta şirketi teknik rapor, ekspertiz değerlendirmesi ve poliçe hükümleri doğrultusunda hasarı inceleyebilir.
Ancak önceden mevcut yapısal sorunların veya uzun sürede gelişen zemin problemlerinin tamamının yeni meydana gelen heyelan hasarı olarak kabul edilmesi beklenmemelidir.
Heyelan Hasarını DASK Karşılar mı?
Zorunlu Deprem Sigortası, deprem ve deprem kaynaklı belirli zararları kapsayan bir bina sigortasıdır.
Bu nedenle yoğun yağışın neden olduğu ve depremle bağlantılı olmayan bağımsız bir heyelan hasarı, DASK'ın temel kapsamıyla aynı şekilde değerlendirilmez.
Buna karşılık deprem sonucunda meydana gelen yer kayması gibi olaylarda DASK genel şartlarının kapsamı ve nedensellik ilişkisi önemlidir.
Heyelan kaynaklı riskler için konut sigortasındaki yer kayması teminatı ayrıca incelenmelidir.
Heyelan ile Bina Oturması Aynı Şey mi?
Heyelan ile binanın zaman içerisinde oturması veya zemindeki farklı hareketler aynı olay olmayabilir.
Bina oturması, yapının ve zeminin özelliklerine bağlı olarak gelişebilen bir süreçtir. Heyelanda ise toprak veya kaya kütlesinin bir yamaç boyunca yer değiştirmesi söz konusudur.
Sigorta açısından bu ayrım önemlidir.
| Hasarın nedeni | Sigorta açısından değerlendirme |
|---|---|
| Doğal heyelan nedeniyle bina hasarı | Yer kayması teminatına göre değerlendirilebilir |
| Uzun süreli bina oturması | Genellikle farklı neden ve istisnalar kapsamında incelenir |
| Yakındaki kazı çalışmasından kaynaklanan zemin hareketi | Özel şartlar ve üçüncü kişi sorumluluğu önemlidir |
| Deprem sonucu yer kayması | DASK ve konut poliçeleri ayrı ayrı değerlendirilir |
| Bahçe veya istinat duvarı hasarı | Sigortalanan kıymetler ve özel şartlar kontrol edilir |
Heyelanda Bahçe Duvarı ve İstinat Duvarı Sigortalanabilir mi?
Konut sigortasında bina ile bahçe duvarı, istinat duvarı ve çevre düzenlemelerinin aynı kapsamda değerlendirildiği varsayılmamalıdır.
Bazı poliçelerde ana bina dışında kalan yapıların ayrıca belirtilmesi veya ek teminatla sigortalanması gerekebilir.
Örneğin evin bahçesinde bulunan istinat duvarının heyelan nedeniyle yıkılması halinde bu duvarın poliçede sigortalanan kıymetler arasında olup olmadığı kontrol edilmelidir.
Özellikle eğimli arazilerde bulunan konutlarda bu ayrıntı önem taşır.
Heyelan Hasarında Sigortaya Nasıl Başvurulur?
Heyelan meydana gelen bir bölgede öncelikle can güvenliği sağlanmalıdır.
Binada yeni çatlaklar, zemin hareketi veya yapısal tehlike belirtileri varsa ilgili yetkili kurumların yönlendirmesi alınmadan binaya girilmemelidir.
Hasar başvurusu için şu adımlar izlenebilir:
Güvenli bir konumdan bina ve çevredeki zararlar belgelenir.
Gerekli durumlarda belediye, AFAD veya ilgili yetkili birimlere başvurulur.
Sigorta şirketine hasar bildirimi yapılır.
Varsa teknik inceleme, zemin raporu ve resmi tespit belgeleri hazırlanır.
Sigorta şirketinin ekspertiz süreci takip edilir.
Hasarın sigorta kapsamında değerlendirilmesi, teknik ve sözleşmesel inceleme sonucunda belirlenir.
Heyelan Riski Bulunan Evler İçin Sigorta Seçerken Nelere Dikkat Edilmeli?
Heyelan riski bulunan bölgelerde konut sigortası değerlendirirken yer kayması teminatının poliçede açıkça bulunmasına dikkat edilmelidir.
Ayrıca bina bedeli, arsa ve bahçe düzenlemelerine ilişkin koşullar, istinat duvarları, muafiyetler ve özel istisnalar incelenmelidir.
Bölgenin jeolojik özellikleri veya geçmiş hasarları sigorta şirketinin kabul değerlendirmesini etkileyebilir.
Konut sigortası teminatlarının genel kapsamı için Koalay konut sigortası rehberi incelenebilir.


Tüm Sigorta Seçeneklerini Kolayca Karşılaştır
Hepsini tek yerde incele, sana en avantajlı sigortayı kolayca belirle.