
FIRTINA HASARINI KONUT SİGORTASI KARŞILAR MI?
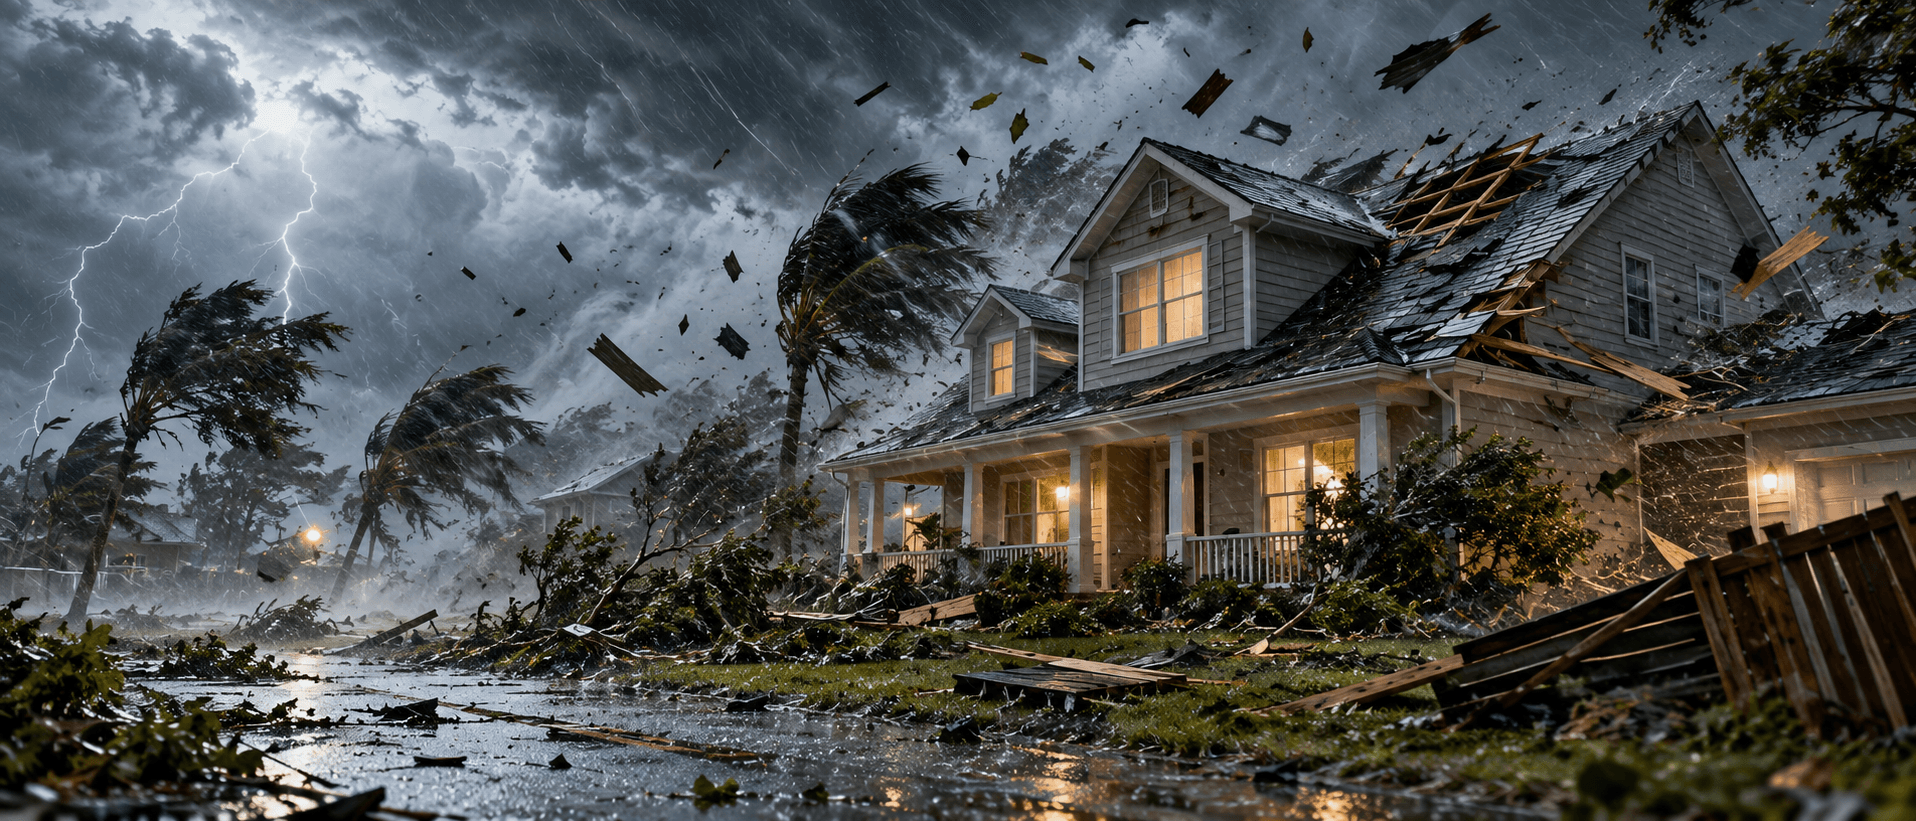
Fırtına nedeniyle evde meydana gelen zararlar, poliçede fırtına teminatı bulunması halinde konut sigortası kapsamında karşılanabilir. Şiddetli rüzgârın çatıyı uçurması, pencere ve dış cephe elemanlarına zarar vermesi veya bazı yapı parçalarının hasarlanması uygun teminat kapsamında değerlendirilebilir.
Ancak bütün konut sigortalarının aynı fırtına korumasını sunduğu düşünülmemelidir. Hasarın oluşma şekli, sigortalanan bina ve eşya kapsamı, istisnalar ve muafiyetler önem taşır.
Konut Sigortasında Fırtına Teminatı Nedir?
Fırtına teminatı, sigorta sözleşmesinde tanımlanan şiddetli rüzgâr olayları nedeniyle sigortalanan kıymetlerde meydana gelen doğrudan maddi zararları karşılamaya yönelik bir güvencedir.
Yangın Sigortası Genel Şartları uygulamasında fırtına, ek sözleşmeyle güvence altına alınabilen risklerden biridir.
Ancak her kuvvetli rüzgârın poliçede tanımlanan fırtına olayı olarak kabul edileceği söylenemez.
Sigorta şirketi hasarın gerçekleştiği bölgedeki hava koşullarını, olayın niteliğini ve poliçe hükümlerini birlikte değerlendirebilir.
Koalay'ın Konut Sigortası Neleri Kapsar? içeriğinde fırtına ve benzeri doğa olaylarına yönelik ek teminatlar da açıklanmaktadır.
Fırtına Çatıyı Uçurursa Sigorta Karşılar mı?
Şiddetli rüzgâr sonucunda çatının zarar görmesi, fırtına hasarlarında karşılaşılabilecek önemli durumlardan biridir.
Örneğin yoğun fırtına nedeniyle çatı kaplamalarının yerinden çıkması veya bazı bölümlerin uçması halinde, poliçede fırtına teminatı bulunuyorsa sigorta şirketine başvurulabilir.
Ancak çatı malzemelerinin eskimesi, hatalı montaj veya uzun süredir devam eden bakım eksiklikleri hasarın değerlendirilmesini etkileyebilir.
Sigorta şirketi, zararın doğrudan fırtına nedeniyle mi oluştuğunu yoksa önceden mevcut bir yapı sorunundan mı kaynaklandığını inceleyebilir.
Fırtına Nedeniyle Pencere ve Camlar Kırılırsa Sigorta Öder mi?
Fırtına sırasında pencere, cam veya panjur gibi yapı elemanları zarar görebilir.
Bu zararların kapsamı, hasarın meydana geliş şekline ve poliçede bulunan teminatlara bağlıdır.
Örneğin şiddetli rüzgâr nedeniyle pencere mekanizmasının kırılması ile rüzgârın savurduğu bir nesnenin cama çarpması farklı koşullarla değerlendirilebilir.
Bazı poliçelerde cam kırılması için ayrı teminatlar da bulunabilir.
Bu nedenle cam hasarının hangi teminat kapsamında ele alınacağı sigorta şirketinin poliçe koşullarından öğrenilmelidir.
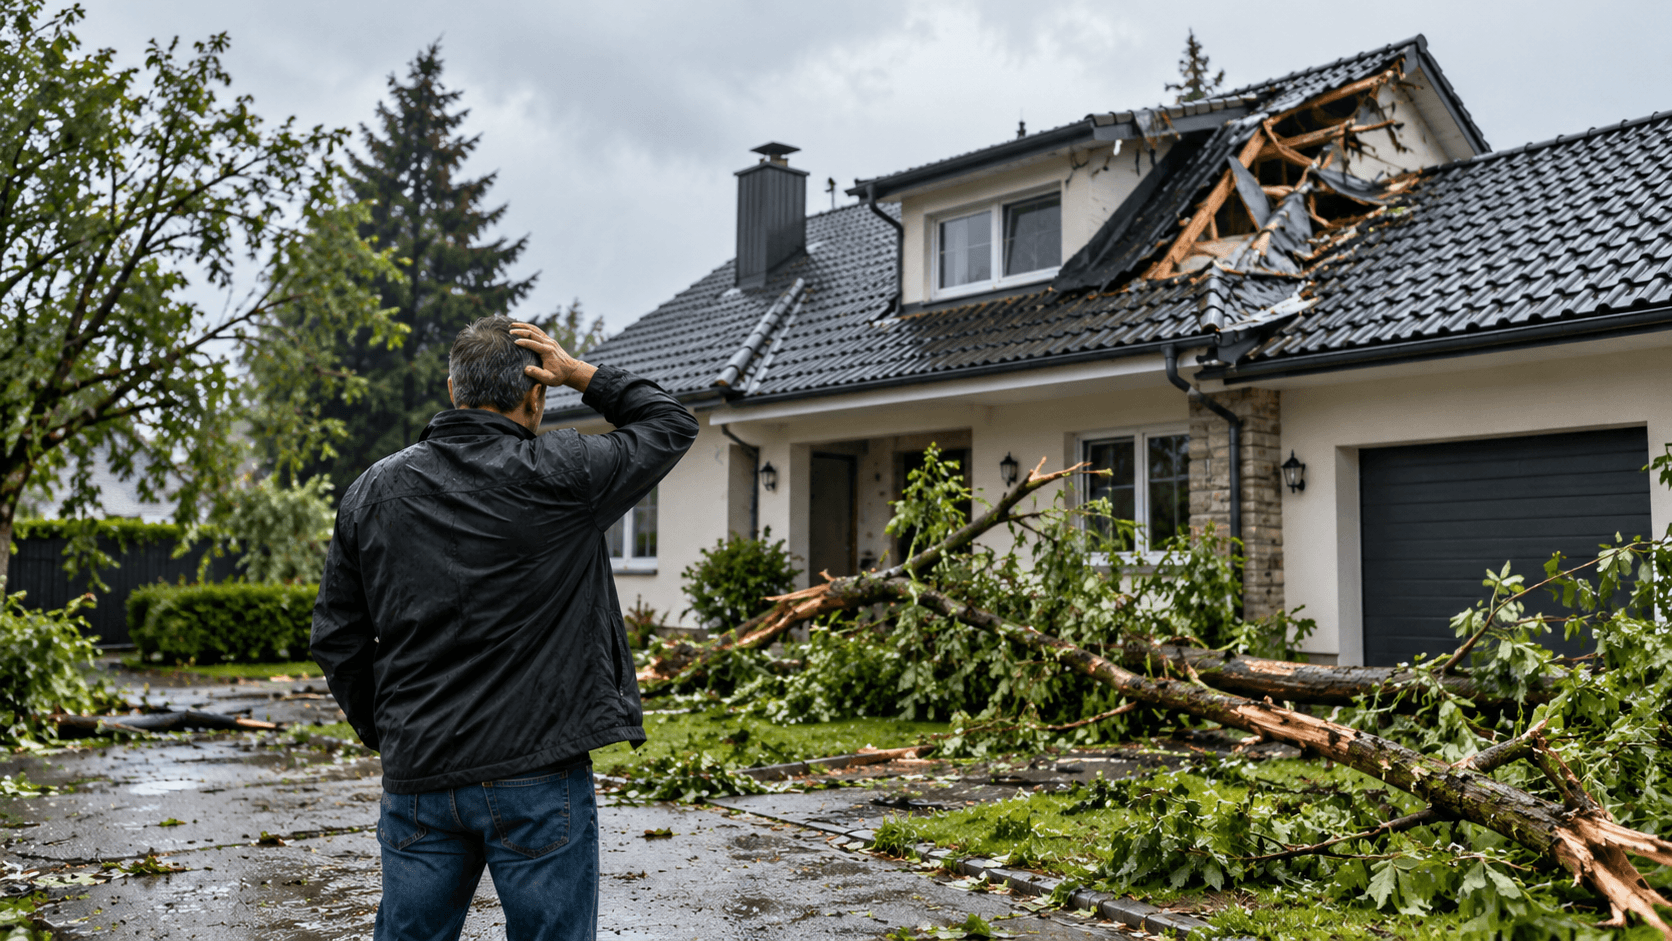
Fırtınada Devrilen Ağaç Eve Zarar Verirse Sigorta Karşılar mı?
Fırtına sırasında ağaçların veya çeşitli nesnelerin devrilmesi sonucunda konutlarda maddi zarar oluşabilir.
Örneğin şiddetli rüzgâr nedeniyle devrilen bir ağacın evin çatısına zarar verdiğini düşünelim.
Bu olayda uygun fırtına teminatı bulunuyorsa bina hasarı sigorta kapsamında değerlendirilebilir.
Ancak ağacın bulunduğu alan, olayın nedeni ve varsa üçüncü kişilerin hukuki sorumluluğu ayrı şekilde incelenebilir.
Sigorta şirketinin ödeme yapması halinde gerekli koşullarda sorumlu üçüncü kişilere rücu edilmesi de gündeme gelebilir.
Fırtına Hasarında Ev Eşyaları Sigortalanır mı?
Fırtına nedeniyle evin içine su girmesi veya yapısal hasar oluşması sonucunda mobilyalar ve elektronik cihazlar zarar görebilir.
Bu durumda binanın zararları ile evin içerisindeki eşyaların zararları ayrı ayrı değerlendirilir.
Örneğin fırtınanın çatı kaplamalarını uçurmasının ardından yağmur sularının eve girmesi sonucu koltukların ve halıların zarar görmesi halinde hasarın nedenleri ve poliçedeki teminatlar incelenmelidir.
Yalnızca bina teminatının bulunması, ev içindeki bütün eşyaların da sigortalandığı anlamına gelmez.
Fırtına, Dolu ve Sel Hasarları Aynı Teminata mı Girer?
Fırtına, dolu ve sel gibi doğa olayları aynı dönemde meydana gelebilir. Ancak sigortacılık açısından ayrı teminatlar üzerinden değerlendirilebilir.
| Hasar nedeni | Öncelikle incelenecek teminat |
|---|---|
| Şiddetli rüzgâr nedeniyle çatı hasarı | Fırtına |
| Dolu nedeniyle çatı veya diğer yapı elemanlarının zarar görmesi | Dolu |
| Yoğun yağış nedeniyle eve sel suyu girmesi | Sel ve su baskını |
| Fırtına nedeniyle devrilen ağacın binaya zarar vermesi | Fırtına ve ilgili poliçe şartları |
| Çatıdan uzun süreli su sızması | Hasar nedeni, bakım durumu ve istisnalar |
Örneğin dolu yağışı ile birlikte şiddetli rüzgâr yaşanması halinde hasarın hangi olaydan kaynaklandığı önem kazanabilir.
Bu nedenle poliçede tek bir doğal afet teminatının bulunması, bütün hava olaylarının aynı koşullarla karşılandığı anlamına gelmez.
Fırtına Hasarında Sigorta Hangi Durumlarda Ödeme Yapmayabilir?
Fırtına teminatı bulunan poliçelerde de çeşitli istisnalar veya özel koşullar uygulanabilir.
Örneğin binanın önceden mevcut hasarlarının yeni fırtına hasarı olarak değerlendirilmesi mümkün olmayabilir.
Ayrıca bakım eksikliği, yapısal bozukluklar veya sigortalanmamış alanlarda meydana gelen zararlar hasar değerlendirmesini etkileyebilir.
Bahçedeki taşınabilir eşyalar, pergola, tente, dış mekân mobilyaları ve benzeri kıymetlerin kapsamı da poliçeye göre değişebilir.
Bu nedenle sigorta şirketinin genel şartları ve poliçe özel koşulları birlikte incelenmelidir.
Fırtına Hasarı Sigortaya Nasıl Bildirilir?
Fırtına nedeniyle konutta hasar meydana geldiğinde öncelikle güvenliğin sağlanması gerekir.
Özellikle çatıdan parça düşmesi, elektrik hatlarının zarar görmesi veya yapısal tehlike bulunması halinde güvenli olmayan alanlara girilmemelidir.
Daha sonra şu adımlar izlenebilir:
Güvenli bir noktadan hasarın fotoğraf ve videoları çekilir.
Zarar gören bina bölümleri ve eşyalar listelenir.
Sigorta şirketine poliçe koşullarına uygun şekilde hasar bildirimi yapılır.
Gerekirse Meteoroloji Genel Müdürlüğü verileri ve diğer olay kayıtları temin edilir.
Ekspertiz ve teknik inceleme süreci takip edilir.
Onarım masrafları poliçe kapsamında değerlendirilir.
Sigorta şirketinin incelemesini etkileyebilecek kalıcı onarımlar öncesinde gerekli yönlendirmelerin alınması faydalıdır. Bununla birlikte zararın büyümesini önlemek için güvenli ve makul tedbirler alınmalıdır.
Fırtına Riski İçin Konut Sigortası Seçerken Nelere Dikkat Edilmeli?
Fırtına riski açısından konut sigortası değerlendirirken poliçede fırtına teminatının bulunup bulunmadığı, bina ve eşya bedelleri, muafiyetler ve özel istisnalar incelenmelidir.
Özellikle müstakil evlerde çatı, garaj, bahçe duvarı ve açık alandaki diğer yapıların sigorta kapsamı ayrı ayrı kontrol edilebilir.
Apartman dairelerinde ise binanın ortak alanlarına ve çatıya ilişkin sigortaların bulunup bulunmadığı önemlidir.
Hasar tespit sürecini ayrıntılı öğrenmek için Koalay Konut Sigortası Hasar Tespiti içeriği incelenebilir.


Tüm Sigorta Seçeneklerini Kolayca Karşılaştır
Hepsini tek yerde incele, sana en avantajlı sigortayı kolayca belirle.